

Sổ hồng chung là giấy tờ quan trọng trong việc xác nhận quyền sở hữu bất động sản, nhưng liệu nó có thể dùng làm tài sản đảm bảo để vay ngân hàng hay không? Việc này phụ thuộc vào nhiều yếu tố. Luật sư nhà đất sẽ giúp giải đáp thắc mắc và hướng dẫn quy trình, đảm bảo bạn thực hiện đúng luật.
1. Giới thiệu về sổ hồng chung
Sổ hồng chung là gì?
Sổ hồng chung là giấy chứng nhận quyền sử dụng đất và quyền sở hữu nhà ở, trong đó ghi nhận nhiều chủ sở hữu (từ 2 người trở lên) cùng đứng tên mà không có quan hệ thân thuộc như bố mẹ, con cái hay vợ chồng.
Thông tin ghi nhận trong sổ hồng chung
Sổ hồng chung sẽ bao gồm thông tin về các chủ sở hữu, diện tích đất, vị trí, loại tài sản, quyền hạn sử dụng và các nghĩa vụ liên quan. Điều này giúp đảm bảo quyền lợi của từng chủ sở hữu trong việc quản lý và sử dụng tài sản.
Phân biệt sổ hồng chung và sổ hồng cá nhân
Sổ hồng cá nhân chỉ ghi nhận một chủ sở hữu duy nhất, trong khi sổ hồng chung có nhiều chủ sở hữu. Việc chuyển nhượng quyền sở hữu đối với sổ hồng cá nhân thường đơn giản hơn, trong khi sổ hồng chung yêu cầu sự đồng thuận của tất cả các bên liên quan. Điều này cũng có thể gây khó khăn trong các giao dịch.
Sổ hồng chung có vay ngân hàng được không?
Có thể vay ngân hàng với sổ hồng chung, nhưng cần sự đồng thuận của tất cả các chủ sở hữu trong việc thế chấp tài sản. Ngân hàng thường yêu cầu các tài liệu chứng minh quyền sở hữu và các thỏa thuận giữa các chủ sở hữu để đảm bảo quyền lợi khi cho vay.
2. Điều kiện vay ngân hàng bằng Sổ hồng chung
Việc vay ngân hàng bằng sổ hồng chung có một số điều kiện quan trọng cần lưu ý:
- Sự đồng thuận của tất cả các chủ sở hữu: Để vay ngân hàng bằng sổ hồng chung, cần có sự đồng thuận từ tất cả các chủ đồng sở hữu tài sản. Điều này đảm bảo mọi quyết định liên quan đến tài sản đều được thống nhất. Nếu có bất kỳ chủ sở hữu nào không đồng ý, các chủ sở hữu còn lại có quyền yêu cầu tòa án can thiệp theo quy định pháp luật.
- Ưu tiên quyền mua cho các chủ đồng sở hữu: Các chủ sở hữu có quyền ưu tiên mua tài sản trong vòng 30 ngày. Nếu không ai thực hiện quyền này, phần quyền sẽ được chuyển nhượng cho bên ngoài.
Mặc dù điều kiện vay ngân hàng bằng sổ hồng chung không quá phức tạp, nhưng yêu cầu về sự đồng thuận giữa các chủ sở hữu có thể tạo ra rào cản. Do đó, việc tham khảo ý kiến từ chuyên gia hoặc luật sư là rất quan trọng để bảo vệ quyền lợi của tất cả các bên.
>>>> Xem thêm bài viết: Dịch vụ sang tên sổ hồng trọn gói trên toàn quốc
3. Thủ tục, hồ sơ vay ngân hàng bằng sổ hồng chung
Hồ sơ cần chuẩn bị:
Để vay ngân hàng bằng sổ hồng chung, bạn cần chuẩn bị các giấy tờ sau:
- Giấy đề nghị vay vốn.
- Giấy tờ cá nhân: Giấy chứng minh thư/căn cước công dân và sổ hộ khẩu.
- Hồ sơ chứng minh mục đích vay vốn.
- Hồ sơ tài sản đảm bảo:
- Giấy chứng nhận quyền sử dụng đất và quyền sở hữu nhà.
- Văn bản xác nhận đồng thuận của các chủ đồng sở hữu.
- Giấy tờ chứng minh của tất cả các chủ sở hữu.
- Hồ sơ chứng minh năng lực tài chính: Sao kê lương, hợp đồng lao động, hoặc tài liệu khác chứng minh thu nhập.
Quy trình thực hiện:
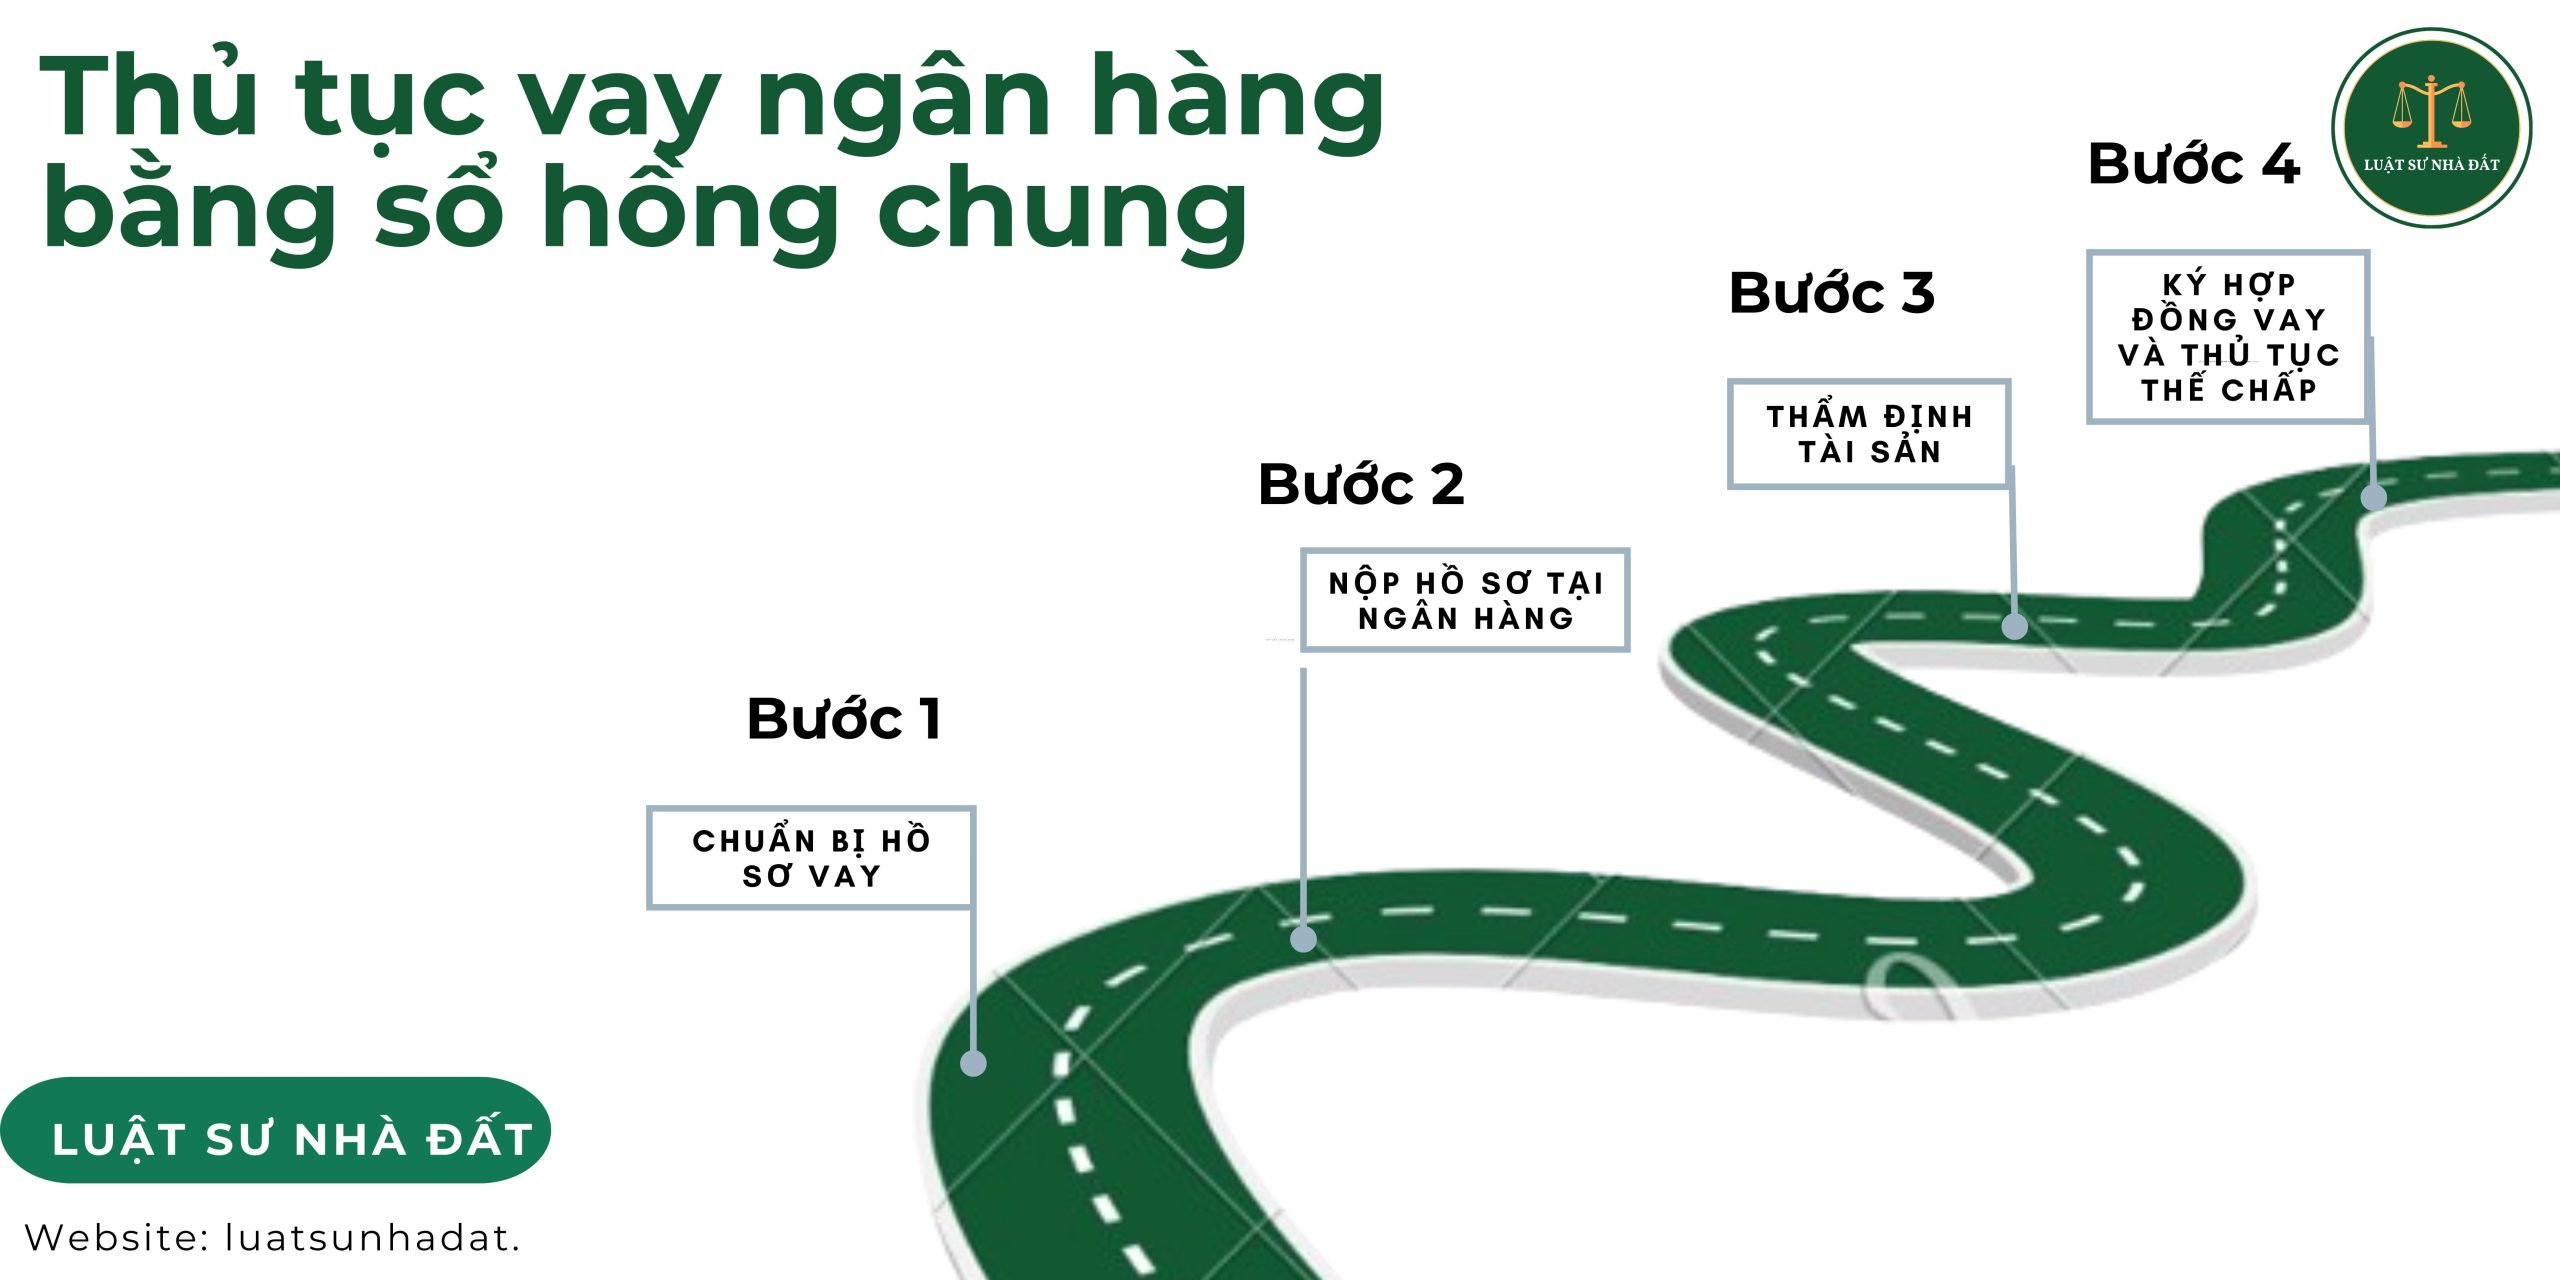
- Bước 1: Chuẩn bị hồ sơ vay: Tập hợp đầy đủ các giấy tờ cần thiết để đảm bảo tính hợp lệ và rõ ràng của hồ sơ. Kiểm tra kỹ lưỡng từng tài liệu để tránh thiếu sót.
- Bước 2: Nộp hồ sơ tại ngân hàng: Đến chi nhánh ngân hàng trong giờ làm việc. Khi nộp hồ sơ, hãy hỏi nhân viên ngân hàng về quy trình và thời gian xử lý. Đảm bảo bạn có bản sao của tất cả các giấy tờ nộp để làm tài liệu tham khảo.
- Bước 3: Thẩm định tài sản: Ngân hàng sẽ tiến hành thẩm định tài sản đảm bảo. Điều này bao gồm việc kiểm tra giá trị thực tế của tài sản, kiểm tra tính hợp pháp của sổ hồng, và xác minh các thông tin liên quan. Quá trình này có thể kéo dài từ vài ngày đến một tuần tùy thuộc vào ngân hàng.
- Bước 4: Ký hợp đồng vay và thủ tục thế chấp: Nếu hồ sơ và tài sản được phê duyệt, bạn sẽ được thông báo để ký hợp đồng vay vốn. Trong bước này, ngân hàng sẽ giải thích rõ ràng các điều khoản và điều kiện của hợp đồng. Sau khi ký, bạn sẽ thực hiện các thủ tục thế chấp tài sản, bao gồm việc lập biên bản ghi nhận tài sản thế chấp và đăng ký tại cơ quan có thẩm quyền nếu cần thiết.
Việc tuân thủ đúng quy trình và chuẩn bị đầy đủ hồ sơ sẽ giúp bạn tăng khả năng vay vốn thành công bằng sổ hồng chung.
4. Lợi ích và rủi ro khi vay ngân hàng bằng Sổ hồng chung
Vay ngân hàng bằng sổ hồng chung có thể mang lại nhiều lợi ích, nhưng cũng tiềm ẩn một số rủi ro. Dưới đây là những điểm cần lưu ý.
Lợi ích của việc vay ngân hàng bằng sổ hồng chung
- Giải quyết nhu cầu tài chính nhanh chóng
Vay ngân hàng giúp bạn nhanh chóng có nguồn tài chính cần thiết cho các mục đích như mua nhà, sửa chữa hoặc đầu tư. Sổ hồng chung có thể được sử dụng làm tài sản đảm bảo, giúp quá trình vay diễn ra thuận lợi hơn. - Tăng cường khả năng đầu tư bất động sản
Sử dụng sổ hồng chung để vay vốn cho phép bạn có thêm nguồn lực tài chính để đầu tư vào bất động sản. Điều này có thể mang lại lợi nhuận cao nếu bạn biết lựa chọn và quản lý đầu tư hợp lý. - Duy trì quyền sử dụng tài sản
Khi vay bằng sổ hồng chung, bạn vẫn giữ quyền sử dụng tài sản. Điều này giúp bạn có thể tiếp tục sinh sống hoặc kinh doanh tại tài sản đó trong thời gian vay.
Các rủi ro khi vay ngân hàng bằng sổ hồng chung
- Tranh chấp giữa các chủ sở hữu
Việc vay vốn bằng sổ hồng chung yêu cầu sự đồng thuận của tất cả các chủ sở hữu. Nếu có bất đồng quan điểm, có thể dẫn đến tranh chấp, gây khó khăn trong quá trình vay. - Khó khăn trong việc giải quyết khi có sự kiện không mong muốn
Nếu có sự kiện không mong muốn xảy ra (như mất khả năng thanh toán), việc xử lý tài sản có thể gặp khó khăn hơn, nhất là khi nhiều chủ sở hữu liên quan. - Tình trạng pháp lý của tài sản thế chấp
Tình trạng pháp lý của tài sản là yếu tố quan trọng. Nếu tài sản đang tranh chấp hoặc có vấn đề về pháp lý, ngân hàng có thể từ chối cho vay, hoặc bạn có thể gặp khó khăn khi thực hiện nghĩa vụ trả nợ.
Vay ngân hàng bằng sổ hồng chung có nhiều lợi ích đáng kể nhưng cũng kèm theo một số rủi ro. Việc nắm rõ những điều này sẽ giúp bạn đưa ra quyết định tài chính hợp lý và an toàn hơn.
>>>> Xem thêm bài viết: Phí sang tên sổ hồng chung cư là bao nhiêu?
5. Những lưu ý khi vay ngân hàng bằng Sổ hồng chung
Khi vay ngân hàng bằng sổ hồng chung, bạn cần lưu ý các yếu tố sau:
- Cần có sự đồng thuận giữa các chủ sở hữu: Vì sổ hồng chung liên quan đến nhiều chủ sở hữu, sự đồng thuận là điều kiện tiên quyết. Tất cả các bên cần thống nhất về mục đích vay, số tiền và phương thức thanh toán để tránh tranh chấp pháp lý.
- Tìm hiểu kỹ các điều khoản hợp đồng: Đọc kỹ và hiểu rõ các điều khoản trong hợp đồng vay, bao gồm lãi suất, thời hạn và phí phát sinh. Nếu có điều khoản không rõ ràng, hãy yêu cầu ngân hàng giải thích hoặc điều chỉnh.
- Tham khảo ý kiến pháp lý trước khi quyết định: Tham khảo ý kiến từ luật sư hoặc chuyên gia pháp lý để đảm bảo quyền lợi và tránh rủi ro pháp lý. Họ có thể giúp bạn hiểu các quy định liên quan và hỗ trợ soạn thảo văn bản cần thiết.
Cẩn trọng và chuẩn bị kỹ lưỡng sẽ giúp bạn thực hiện giao dịch vay ngân hàng bằng sổ hồng chung một cách an toàn và hiệu quả hơn.
6. Các câu hỏi thường gặp
Có cần sự đồng ý của tất cả các chủ sở hữu khi vay không?
Có, cần sự đồng ý của tất cả các chủ sở hữu.
Nếu một trong các chủ sở hữu không đồng ý thì sao?
Nếu một chủ sở hữu không đồng ý, việc vay vốn sẽ không được thực hiện, và có thể xảy ra tranh chấp pháp lý.
Sổ hồng chung có ảnh hưởng đến mức vay không?
Có, sổ hồng chung có thể ảnh hưởng đến mức vay, vì ngân hàng sẽ thẩm định giá trị tài sản và yêu cầu đồng thuận của các chủ sở hữu.
Vay ngân hàng bằng sổ hồng chung là một giải pháp tài chính hiệu quả, nhưng cần lưu ý về các quy định và điều kiện cụ thể. Sự hỗ trợ từ Luật sư nhà đất sẽ giúp bạn hiểu rõ hơn về các quyền lợi và nghĩa vụ, đồng thời bảo vệ quyền lợi của mình trong quá trình vay vốn.

HÃY ĐỂ LẠI THÔNG TIN TƯ VẤN